
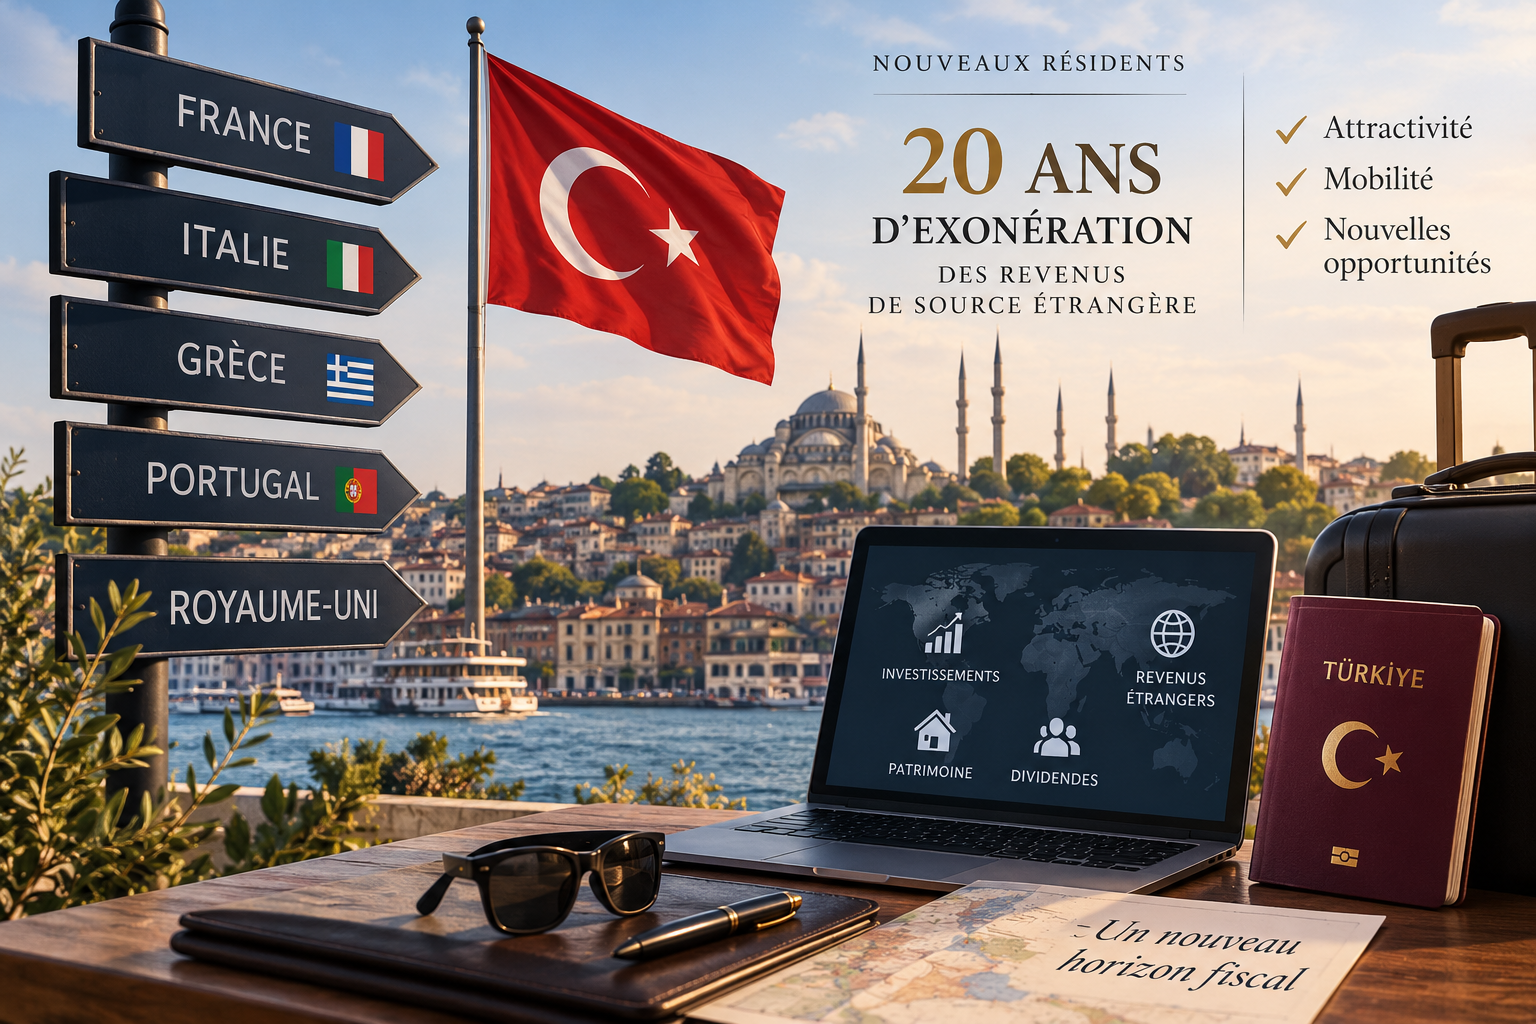
La Turquie a instauré en 2026 une exonération d’impôt sur le revenu de vingt ans sur les revenus et gains de source étrangère de certains nouveaux résidents. Un dispositif particulièrement attractif, dont l’intérêt pour un contribuable français dépend toutefois de la réalité de son installation, de la nature de ses revenus et des conséquences fiscales de son départ de France.
L’annonce d’une exonération de longue durée ne suffit pas à apprécier les effets d’une expatriation. Trois questions doivent être distinguées : l’accès au régime turc, le maintien éventuel d’une imposition en France et la possibilité de bénéficier de la convention fiscale franco-turque. C’est leur examen conjoint qui permet de mesurer l’avantage réel du dispositif.
1. Une exonération de vingt ans, limitée aux revenus de source étrangère
La loi turque n° 7582, adoptée le 21 mai 2026 et publiée le 4 juin 2026, a introduit un article « Mükerrer 20/D » dans la loi n° 193 relative à l’impôt sur le revenu. Ce texte déroge, pour les personnes éligibles, au principe selon lequel un résident fiscal turc est imposable sur l’ensemble de ses revenus mondiaux.
Le mécanisme repose sur une exonération en Turquie des revenus et gains de source étrangère pendant vingt ans. Les revenus de source turque restent, en revanche, soumis aux règles ordinaires. Il ne s’agit donc ni d’une exonération générale de tous les revenus, ni d’une disparition de toute obligation fiscale.
La distinction entre revenus turcs et revenus étrangers est déterminante. Avant d’appliquer le régime à un flux, il faut en identifier la nature et la source : dividendes, intérêts, revenus immobiliers, pensions ou gains de cession ne doivent pas être traités indistinctement.
Une exclusion de la base imposable, plutôt qu’un crédit d’impôt
Les revenus étrangers exonérés ne sont pas intégrés à la déclaration annuelle turque, y compris lorsque le contribuable doit déclarer d’autres revenus. L’étude de Mikail Cette exclusion paraît également écarter un mécanisme comparable au taux effectif, dans lequel des revenus exonérés augmenteraient le taux applicable aux revenus taxables. Cette dernière conséquence relève de l’analyse du dispositif.
En contrepartie, les charges et coûts afférents aux revenus exonérés ne peuvent pas réduire les revenus imposables en Turquie. Les impôts acquittés à l’étranger sur ces mêmes revenus ne peuvent pas davantage être imputés sur l’impôt turc. L’exonération supprime ainsi une éventuelle seconde imposition en Turquie, mais ne rembourse pas l’impôt prélevé dans un autre État.
2. Des conditions d’accès souples, mais des formalités décisives
L’accès au dispositif suppose de devenir résident fiscal turc à compter de 2026 et de satisfaire aux conditions relatives aux trois années civiles précédant cette installation. Il faut, en principe, ne pas avoir eu de domicile ni d’assujettissement fiscal en Turquie au cours de cette période.
Une exception importante concerne l’imposition antérieure de certains revenus de source turque : revenus fonciers, revenus de capitaux mobiliers ou plus-values. Leur perception ne fait pas, à elle seule, obstacle au régime. Les antécédents fiscaux doivent donc être examinés précisément, plutôt que de conclure qu’une ancienne déclaration turque serait nécessairement disqualifiante.
Le régime, tel que présenté dans les textes étudiés, n’impose ni nationalité particulière, ni investissement minimal, ni exercice d’une activité professionnelle déterminée. Son accès reste néanmoins subordonné à une véritable résidence fiscale, et non à la seule détention d’un bien immobilier ou à une adresse de correspondance.
Le certificat d’exonération doit être demandé dans les délais
Le communiqué général n° 333 du 4 juillet 2026 prévoit l’obtention d’un certificat auprès de l’administration fiscale turque. La demande doit être déposée avant la fin de l’année civile au cours de laquelle la résidence est acquise. Lorsque cette acquisition intervient au cours des deux derniers mois de l’année, le délai est reporté à la fin du deuxième mois de l’année suivante.
L’administration vérifie notamment la résidence du demandeur, ses antécédents et le respect du délai. Une demande tardive expose à un refus. Si l’absence des conditions est découverte après délivrance du certificat, celui-ci peut être annulé et les impositions rappelées avec pénalités et intérêts. Le calendrier administratif constitue donc un élément essentiel du projet d’installation.
3. Comment la Turquie se positionne-t-elle face aux régimes européens ?
Deux caractéristiques du régime turc : sa durée de vingt ans et l’absence d’impôt forfaitaire annuel ou d’investissement minimal exigé pour accéder à l’exonération. Ces caractéristiques ne dispensent pas d’examiner les conditions propres à chaque régime.
En Italie, le régime des nouveaux résidents fonctionne selon une logique différente : un impôt annuel substitutif sur les revenus étrangers, porté à 300 000 euros pour les personnes transférant leur résidence fiscale à compter du 1er janvier 2026, pour une durée maximale de quinze ans. L’antériorité de non-résidence et les exclusions propres au régime doivent être vérifiées.
En Grèce, le régime de l’article 5A repose sur une imposition forfaitaire annuelle de 100 000 euros, pendant quinze ans au maximum, assortie notamment, sous réserve des exceptions prévues, d’une condition d’investissement d’au moins 500 000 euros.
Au Portugal, la fermeture du régime des résidents non habituels aux nouveaux entrants, sous réserve des dispositions transitoires, a laissé place à un dispositif plus ciblé. L’IFICI vise certaines activités éligibles, notamment dans les domaines de la recherche et de l’innovation, et s’inscrit dans une période de dix ans.
Au Royaume-Uni, le régime Foreign Income and Gains, applicable depuis le 6 avril 2025 en remplacement de la remittance basis, permet une exonération de certains revenus et gains étrangers, mais seulement au cours des quatre premières années de résidence des contribuables éligibles.
La Turquie présente ainsi un avantage marqué sur la durée et les conditions financières d’accès. Pour autant, le régime fiscal le plus favorable sur le papier n’est pas nécessairement le plus adapté à une situation familiale, professionnelle ou patrimoniale donnée.
4. L’exonération turque n’efface pas le droit d’imposer de la France
L’exonération instituée par la Turquie est une mesure de droit interne. Elle ne retire pas à la France les droits d’imposition que celle-ci conserve en vertu de sa législation et de la convention fiscale franco-turque du 18 février 1987. Il faut donc raisonner revenu par revenu, et non à partir d’une promesse générale d’absence d’impôt.
Dividendes français : une retenue à la source peut subsister
Les dividendes versés par une société française à une personne physique non-résidente restent, en principe, soumis à une retenue à la source française. Le taux de droit interne indiqué par la DGFiP pour 2026 est de 12,8 %, sous réserve des règles particulières applicables. L’exonération turque peut éviter une imposition supplémentaire en Turquie, mais elle ne supprime pas cette retenue française.
Immobilier français : le départ ne rend pas les loyers exonérés
Les revenus tirés d’immeubles situés en France peuvent demeurer imposables en France. Le régime turc ne permet donc pas de considérer les loyers français comme des revenus intégralement défiscalisés. Les prélèvements sociaux éventuels appellent également un examen distinct.
Pensions privées : une absence d’imposition peut résulter de la combinaison des textes
L’article 18 de la convention attribue, en principe et sous les réserves qu’il prévoit, l’imposition des pensions au titre d’un emploi antérieur à l’État de résidence. Pour une pension privée entrant dans ce champ, la combinaison de la convention et du régime turc peut conduire à une absence d’impôt sur le revenu dans les deux États.
Cette conséquence suppose toutefois que la pension soit correctement qualifiée, que les conditions de l’exonération soient réunies et que la résidence conventionnelle turque soit reconnue. Elle ne peut être étendue sans examen aux pensions publiques ni assimilée à une dispense de toute cotisation ou de tout prélèvement.
5. L’exit tax : anticiper les conséquences du départ, même en présence d’un sursis
Un transfert de domicile fiscal peut relever de l’article 167 bis du Code général des impôts. Le dispositif vise notamment certaines plus-values latentes, des créances de complément de prix et des plus-values placées en report d’imposition. Son application n’est pas générale : elle dépend de conditions propres aux actifs et gains concernés.
Pour les plus-values latentes, l’examen porte notamment sur la durée antérieure de résidence en France et sur l’importance des participations ou du portefeuille. Les plus-values déjà en report doivent être analysées séparément. Il faut ainsi distinguer l’économie d’impôt attendue après l’installation de l’imposition susceptible de naître à l’occasion du départ.
Imposition et paiement immédiat ne se confondent pas. La notice DGFiP 2074-ETD, millésime 2026, mentionne la Turquie parmi les destinations éligibles au sursis automatique pour les transferts qu’elle vise. Les conditions doivent être confirmées à la date du départ. Un sursis ne constitue toutefois pas une exonération et ne dispense pas des déclarations requises.
L’analyse préalable doit donc identifier les actifs concernés, leur valeur, les reports existants et les obligations de suivi. Pour un entrepreneur, elle doit être articulée avec le calendrier de toute opération de cession ou de transmission envisagée.
6. Résidence fiscale et convention : le point central de la sécurité juridique
L’accès au régime turc et le bénéfice de la convention franco-turque sont deux questions distinctes. Un certificat d’exonération délivré en Turquie ne règle pas, à lui seul, un éventuel conflit avec l’administration française.
Une installation doit correspondre à une réalité personnelle et économique
Le droit turc retient notamment le domicile en Turquie ou un séjour continu de plus de six mois au cours d’une année civile, sous réserve des exceptions prévues. Ce critère de durée ne doit pas être présenté comme une règle suffisante pour écarter toute résidence fiscale française.
Lorsque les deux États revendiquent la résidence, la convention prévoit des critères successifs : le foyer d’habitation permanent, le centre des intérêts vitaux, le séjour habituel, puis la nationalité et, en dernier ressort, un accord entre les autorités compétentes. Les attaches familiales et économiques demeurent donc déterminantes.
En pratique, le dossier doit documenter la réalité de l’installation : logement effectivement occupé, organisation de la vie familiale, présence dans les deux pays et localisation des activités. Un changement d’adresse administratif ne remplace pas l’analyse de ces éléments.
Être exonéré sur certains revenus n’exclut pas nécessairement la qualité de résident conventionnel. Il faut souligner le rôle décisif de la résidence effective.
Une vigilance renforcée sur les domiciliations artificielles
L’article L. 169 du Livre des procédures fiscales prévoit un délai de reprise pouvant aller jusqu’à la fin de la dixième année suivant celle de l’imposition en présence d’une fausse domiciliation fiscale à l’étranger. Cette extension obéit à des conditions légales : elle ne s’applique pas indistinctement à toute expatriation.
La conservation des preuves de résidence doit ainsi être envisagée dès l’installation et poursuivie dans le temps.
7. Vingt ans d’exonération ne signifient pas vingt ans de législation immuable
La durée du régime est un facteur d’attractivité, mais elle ne garantit pas que le cadre juridique restera inchangé. Le sort du régime en cas de perte de la résidence turque doit également être examiné, sans présumer le maintien intégral de l’avantage.
L’environnement conventionnel peut aussi évoluer. La liste de l’OCDE arrêtée au 15 septembre 2026 ne mentionne pas de dépôt d’instrument de ratification du MLI par la Turquie. Cette situation doit être suivie : une évolution pourrait modifier l’analyse des conventions concernées, notamment de leurs mécanismes anti-abus.
Une planification sérieuse doit donc intégrer plusieurs horizons : l’année du départ, les premières années d’installation et la conservation ou la transmission ultérieure du patrimoine. L’objectif n’est pas seulement d’accéder à un avantage, mais d’en apprécier la portée et les limites dans la durée.
Conclusion : une opportunité à examiner dans une stratégie patrimoniale d’ensemble
Le nouveau régime turc mérite l’attention des personnes percevant des revenus internationaux. Son intérêt ne peut cependant être apprécié isolément : la résidence effective, la répartition conventionnelle du droit d’imposer, l’exit tax et les formalités d’accès sont indissociables de l’analyse.
Une exonération dans l’État d’accueil n’équivaut pas à une exonération mondiale. Avant toute décision, il convient d’établir une cartographie des revenus et des actifs, de vérifier les conditions d’éligibilité et de coordonner les conséquences du départ de France avec celles de l’installation en Turquie.
Chaque projet appelle une étude personnalisée, avec l’intervention des conseils locaux compétents lorsque celle-ci est nécessaire.
Cet article présente une information générale et ne constitue pas une consultation juridique ou fiscale individualisée. Analyse arrêtée au 9 octobre 2026, sous réserve des évolutions législatives, administratives et jurisprudentielles.

Pas de contribution, soyez le premier