
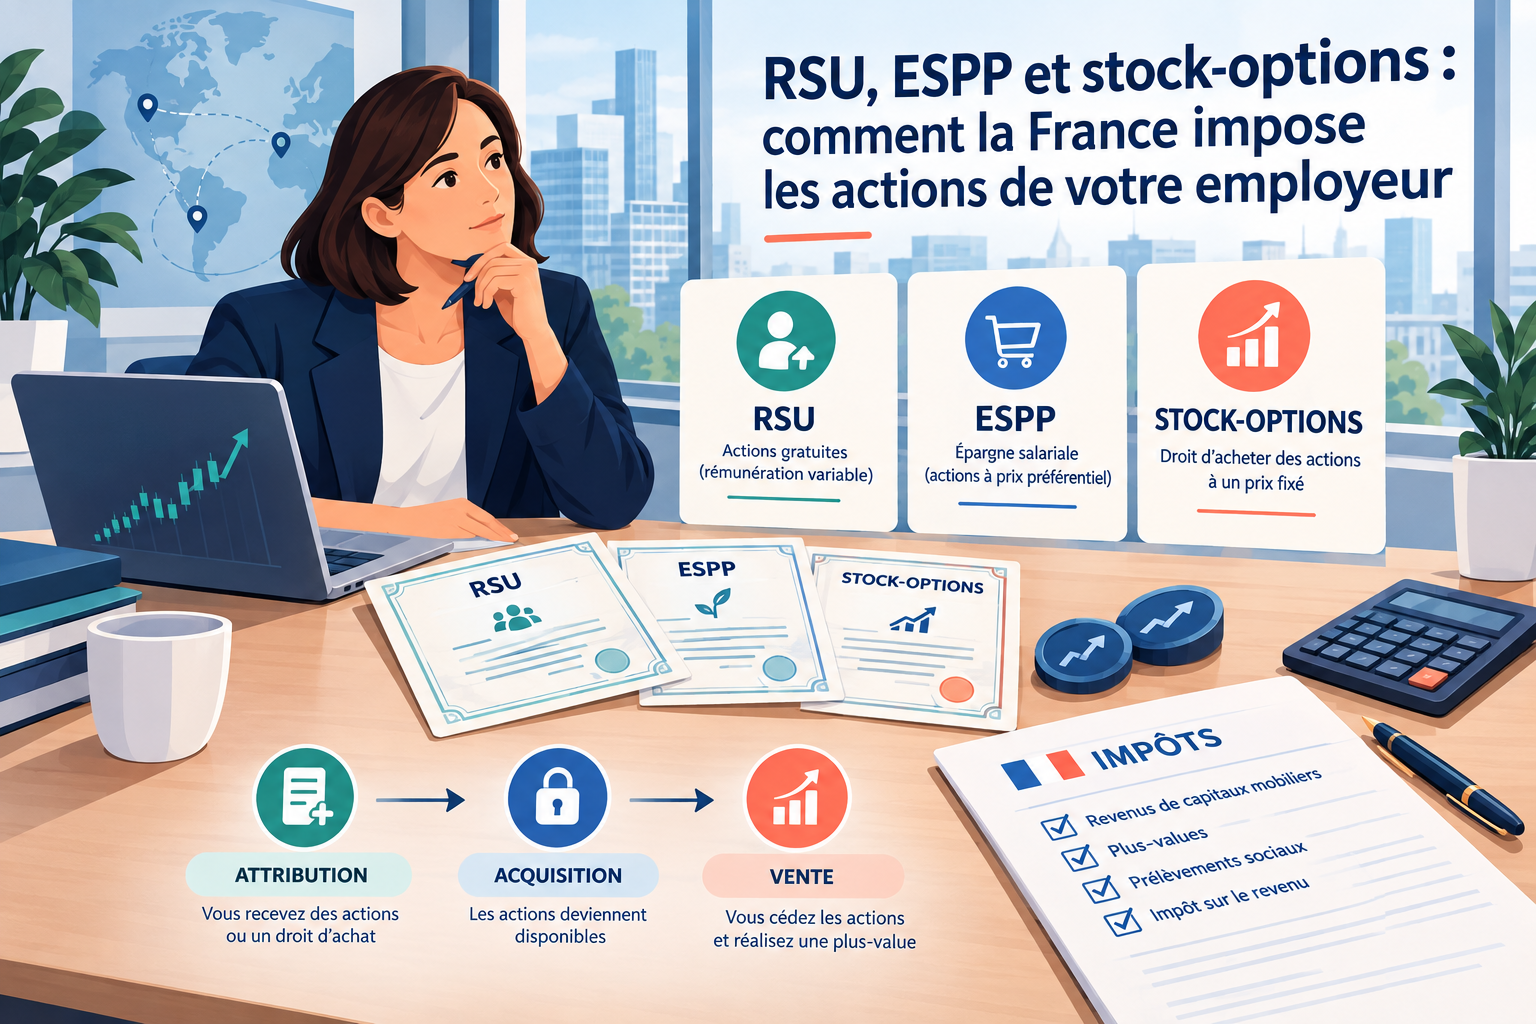
Les salariés de groupes internationaux reçoivent souvent une partie de leur rémunération en actions : RSU (actions gratuites), ESPP (achat d'actions avec un rabais) ou stock-options. En France, chacun de ces dispositifs suit des règles propres, qui dépendent notamment du caractère « qualifié » ou non du plan, de sa date et du parcours du salarié.
Les RSU : des actions gratuites
Une RSU donne droit à des actions remises gratuitement au terme d'une période d'acquisition, le « vesting ». Le gain d'acquisition correspond à la valeur des actions au jour de leur acquisition définitive.
- Plan qualifié (conforme aux conditions du code de commerce) : le gain est en principe imposé l'année de la vente des actions. Pour les plans autorisés depuis 2018, la fraction qui n'excède pas 300 000 € par an est imposée au barème après un abattement de 50 % ; le surplus est imposé comme un salaire, avec une contribution salariale de 10 %.
- Plan non qualifié : le gain est un complément de salaire, imposable dès l'acquisition définitive, que les actions soient vendues ou non.
L'ESPP : un rabais imposé comme un salaire
Un ESPP permet d'acheter des actions de l'employeur avec un rabais, souvent de l'ordre de 15 %. En France, ce rabais constitue en principe un complément de salaire, imposable l'année de l'achat ; l'employeur français l'intègre en général à la paie du mois de l'achat.
Lors de la vente, seule la plus-value est imposable. Son prix de revient est en principe la valeur des actions à la date d'achat, c'est-à-dire le prix payé augmenté du rabais déjà imposé. Retenir par erreur le prix payé ferait payer l'impôt une seconde fois sur le rabais.
Les stock-options : un gain de levée, puis une plus-value
Une stock-option donne le droit d'acheter des actions à un prix fixé à l'avance. Le gain de levée correspond à la différence entre la valeur de l'action au jour de la levée et ce prix d'exercice.
- Plan qualifié : pour les options attribuées depuis le 28 septembre 2012, le gain de levée est en principe imposé comme un salaire l'année de la vente des actions, avec une contribution salariale de 10 %.
- Plan non qualifié : le gain est imposé comme un salaire dès la levée de l'option.
Dans les deux cas, la plus-value réalisée ensuite lors de la vente suit le régime des plus-values sur valeurs mobilières.
Mobilité internationale et compte à l'étranger
Lorsque le salarié a travaillé dans plusieurs pays pendant la période de référence, entre l'attribution et l'acquisition ou la levée, le gain est en principe réparti au prorata des jours passés dans chaque pays. Selon la convention fiscale, la France n'impose alors que la fraction liée à l'activité exercée en France.
Les actions sont souvent inscrites sur un compte ouvert auprès d'un courtier étranger. Ce compte est en principe à déclarer chaque année sur le formulaire 3916 ; à défaut, une amende de 1 500 € par compte et par année est encourue.
Un exemple chiffré
Une salariée vend en 2026 des actions issues de RSU d'un plan qualifié autorisé après 2018, dont le gain d'acquisition s'élève à 500 000 €. La fraction de 300 000 € est réduite de moitié par l'abattement : 150 000 € sont imposés au barème. Les 200 000 € restants sont imposés comme un salaire et supportent une contribution salariale de 10 %, soit 20 000 €. Si ses autres revenus la placent dans la tranche à 45 %, l'impôt sur le revenu atteint (150 000 € + 200 000 €) × 45 % = 157 500 €, soit 177 500 € avec la contribution salariale, avant prélèvements sociaux.
Ce que je vois dans mes dossiers
Les plans que je rencontre sont surtout ceux de grands groupes de la tech, américains ou britanniques, et de quelques sociétés de l'Union européenne ; les enjeux sont presque toujours très importants.
Du côté des employeurs, l'erreur la plus fréquente consiste à passer complètement à côté des plans non qualifiés, rien n'étant pris en compte en paie. Du côté des salariés, c'est d'appliquer le régime des plans qualifiés à un plan qui ne l'est pas. Pour l'ESPP, chaque société a son propre plan, avec ses particularités : le diable est dans les détails.
En cas de mobilité, le découpage du gain selon la période d'acquisition travaillée en France donne souvent lieu à des arbitrages complexes, notamment avec le télétravail ou des déplacements dans plusieurs pays. L'administration demande surtout les relevés bancaires relatifs aux ventes, parfois les plans eux-mêmes, et un travail de pédagogie est souvent nécessaire.
Il arrive aussi que des clients me consultent après avoir perdu un avantage à la suite d'un redressement : rattraper la situation est possible dans certains cas, pas dans tous. Reste la question de vendre ou de conserver les actions, qui met en balance l'impact fiscal d'une vente et le risque de garder des titres dont le cours peut baisser.
Avant toute démarche, une analyse au cas par cas
Lorsqu'un salarié détient des RSU, des actions issues d'un ESPP ou des stock-options d'un groupe étranger, la première démarche est d'en parler avec un avocat, de préférence avant les ventes. Dans certains cas, il peut être approprié de :
- réunir les règlements des plans et, le cas échéant, les sous-plans français ;
- vérifier comment chaque gain a été traité en paie et déclaré ;
- reconstituer, en cas de mobilité, le décompte des jours passés dans chaque pays ;
- examiner, au regard de l'imposition en France des RSU et stock-options étrangères, le calendrier des ventes et la déclaration du compte du courtier.
Références
Code de commerce, articles L. 225-177 et suivants et L. 225-197-1 et suivants ; code général des impôts, articles 80 bis, 80 quaterdecies, 200 A, 1649 A et 1736 ; code de la sécurité sociale, article L. 137-14.

Pas de contribution, soyez le premier