
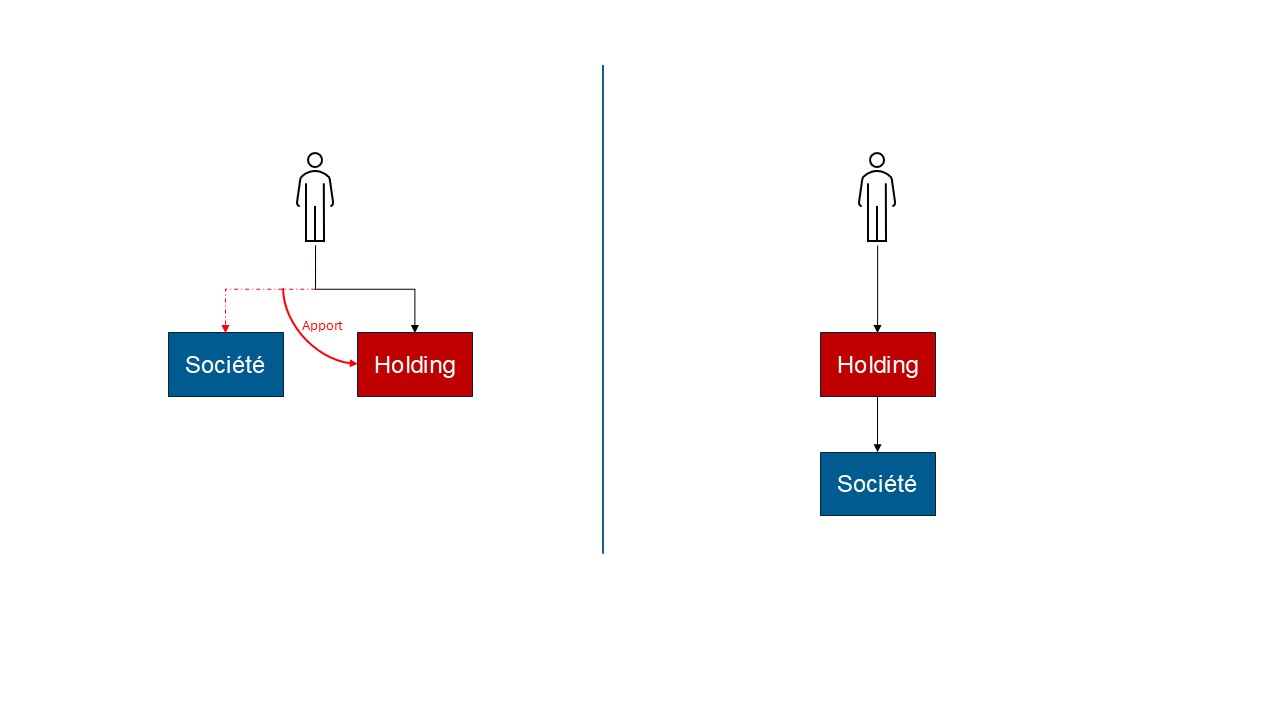
Attirés par l’idée d’un potentiel gain fiscal notable, nombreux sont les entrepeneurs qui, dans l’anticipation de la vente de leur société, souhaitent recourir au mécanisme dit “d’apport-cession”.
Souvent présenté à tort comme permettant de générer de substantielles économies d’impôt, il s’avère dans les faits très souvent incompris des contribuables et malheureusement mal utilisé.
Retour rapide sur les éléments à avoir en tête lorsqu’on se lance dans un tel schéma.
1. L’apport-cession qu’est-ce que c’est ?
C’est l’opération par laquelle un actionnaire détenant tout ou partie du capital d’une société (ci-après la “Société”) décide d’apporter une part ou la totalité de ses titres à une société (le plus souvent une holding) dont il a le contrôle (ci-après la “Holding”).
En application de l’article 150-0 B ter du CGI, l’éventuelle plus-value latente sur les titres de la Société constatée à l’occasion de l’opération d’apport va être “cristallisée” et son imposition reportée à l’occasion d’un évènement futur tel que, notamment :
-
La cession des titres de la Société par la Holding, si celle-ci intervient dans un délai de trois ans à compter de l’opération d’apport ; ou
-
La cession des titres de la Holding.
2. Quel intérêt de recourir à un tel schéma ?
- Si la cession intervient au moins 3 ans après l’opération d’apport.
Le plus souvent un apport-cession est réalisé en anticipation d’une vente à horizon moyen ou court terme. Si les titres de la Société sont cédés après deux ans de détention par la Holding et représentent au moins 5 % du capital et des droits de vote de la Société, alors l’éventuelle plus-value constatée par la holding sera exonérée, seule une quote-part de frais et charges de 12% étant incluse dans le résultat de celle-ci et soumise à l’impôt sur les sociétés, soit une imposition au taux effectif de 3% (25%*12%). De même, les éventuels dividendes perçus par la Holding sur ce laps de temps seront imposés au taux effectif de 1,25%.
Il s’agit donc d’une fiscalité significativement plus faible que celle qui se serait appliquée au contribuable qui aurait cédé directement ses titres, cette dernières pouvant atteindre jusqu’à 38,6% en cas d’application de la CEHR ou de la CDHR.
Oui mais il y une subtilité de taille et trop souvent négligée : le produit de la cession des titres de la Société demeure au niveau de la Holding ! Si le contribuable espère en toucher une partie, il devra alors se verser un dividende, lui même imposé à 31,4%, voire 38,6 % si la CEHR et la CDHR s’appliquent.
L’opération n’aura donc fait qu’ajouter une strate de fiscalité tout en générant des frais non négligeables pour la mise en place de la Holding, et en ajoutant des obligations déclaratives au contribuable qui peuvent s’avérer pénibles.
Les praticiens ont tous différents avis sur le sujet, pour ma part je ne recommande pas de recourir à ce type de schéma en seule prévision d'une cession, sauf à ce que son opportunité ait été étudiée de près, notamment au regard (i) d’une diversification des investissements ou (ii) d’un pilotage des revenus du dirigeant.
- Si la cession intervient moins de 3 ans après l’opération d’apport.
C’est là que les choses se corsent et que le risque est le plus grand. Comme je l’indiquais plus haut, la cession des titres de la Société, moins de 3 ans après leur apport à la Holding, fait en principe tomber le report d’imposition de la plus-value qui avait été constatée. Ainsi, le contribuable se retrouve en principe à payer l’impôt sur une somme qu’il ne détient pas : c’est la catastrophe.
Heureusement l’article 150-0 B ter prévoit que, par exception, il n’est pas mis fin au report d’imposition si la Holding prend l'engagement d'investir 70% du produit de cession des titres de la Société, dans un délai de trois ans à compter de la date de la cession, dans une activité industrielle, commerciale, artisanale, agricole ou libérale, à l'exclusion d’un certain nombre d’activités, notamment de gestion de patrimoine mobilier ou immobilier, cet investissement pouvant se faire directement ou indirectement sous différentes formes (sur lesquelles nous ne revenons pas ici).
Concrètement, le contribuable qui aurait apporté la totalité de ses titres à sa Holding se devra de réinvestir la très grande majorité du produit de leur cession dans des activités présentant un risque significatif, étant noté que ce nouvel investissement devra être conservé pendant au moins 5 ans ! Et attention aux malins qui voudraient réinvestir dans une activité d’apparat et se reverser très rapidement le cash sous forme de dividendes, l’administration n’aura aucun mal à y déceler un abus de droit.
En pratique on observe que les contribuables négligent cette contrainte de réinvestissement et s’y prennent très (trop) tardivement. En résulte parfois des opérations bancales, voire l’impossibilité de satisfaire à la condition de réinvestissement. Dans ce cas le report d’imposition est remis en cause dans sa totalité et l’opération vire au fiasco, une partie du produit de cession étant bloquée dans des investissements.
Si tout se passe bien, il faudra attendre de 5 à 8 ans avant de percevoir les fruits de son investissement : une éternité.
Au final, l'opération peut notamment présenter un intérêt en présence d'un projet entrepreunarial nouveau ou d'une volonté de capitaliser des investissements en franchise d'impôts. A l'inverse, une volonté de départ définitif du monde professionnel (retraite, changement de vie, départ à l'étranger...) devrait vous amener à éviter ce type de schéma lorsque la cession est proche de la date d'apport.
3. Conclusion
On se posera donc bien la question de l’opportunité d’un tel schéma, en particulier à l’approche d’une toute prochaine opération de cession, quitte à limiter l’apport à une seule fraction des titres de la Société, tant les pièges et les contraintes sont nombreux.
N’hésitez pas à me contacter pour évaluer l’opportunité d’un tel schéma dans votre situation.
Nb : Cet article a été rédigé en fonction du droit en vigueur à la date de sa publication. Son auteur n’est pas tenu de le mettre à jour en fonction des évolutions législatives, il vous appartient donc de vous assurer que les éléments qui y figurent sont toujours applicables à votre situation.

Pas de contribution, soyez le premier