
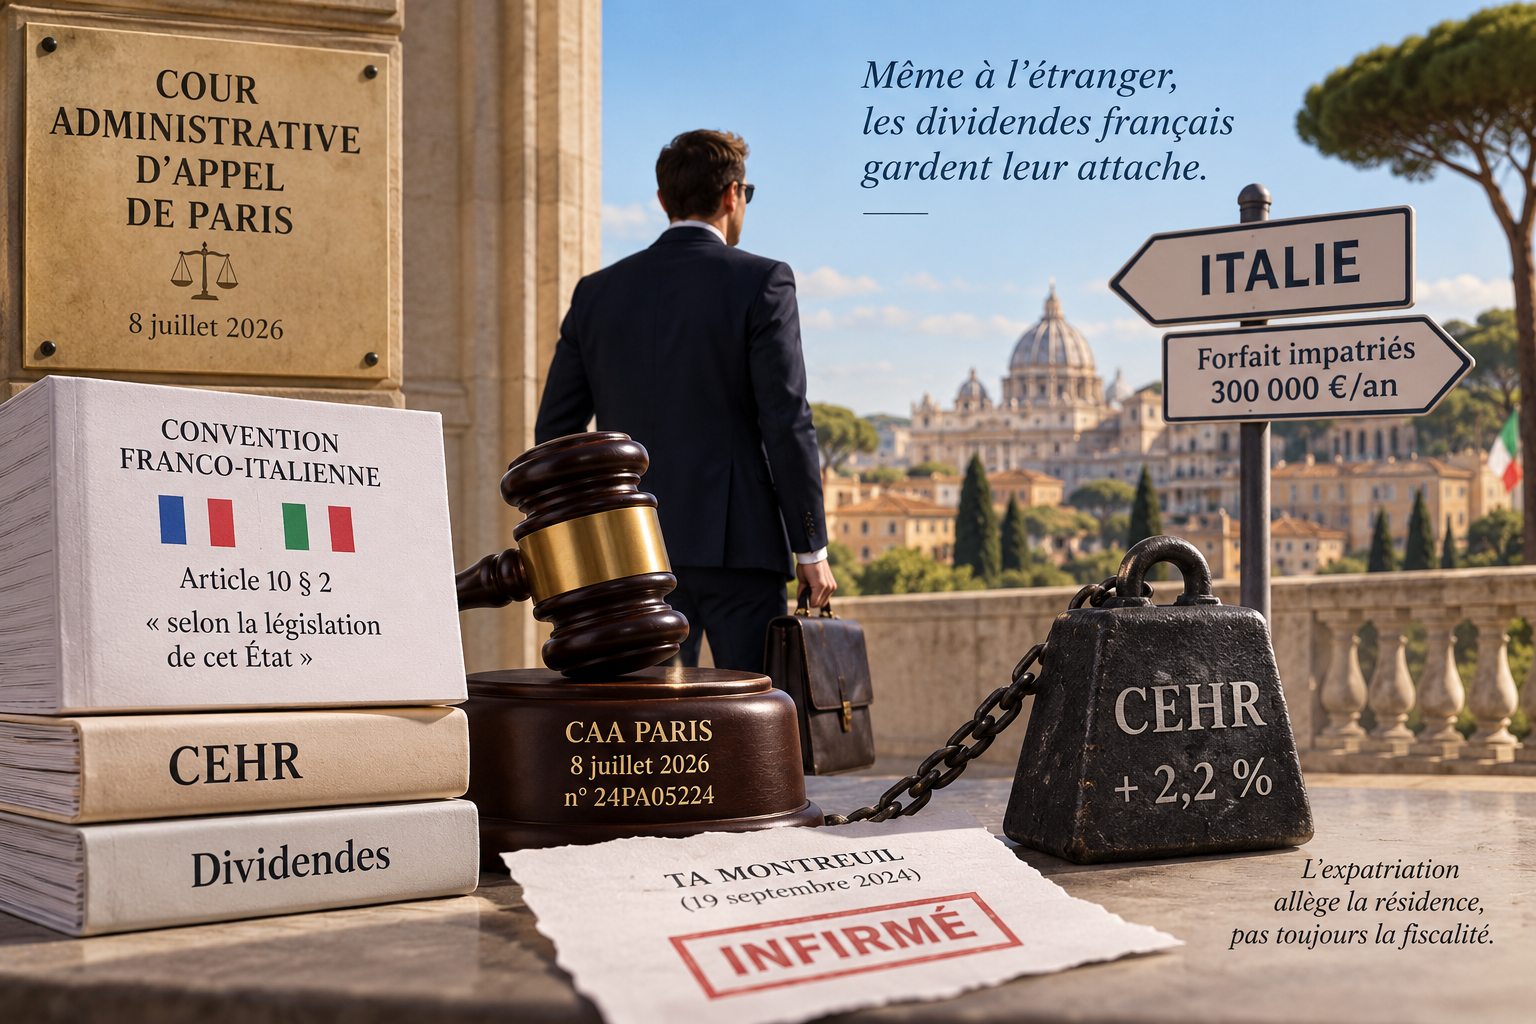
Le tribunal administratif de Montreuil avait créé une petite brèche, particulièrement intéressante pour certains contribuables ayant transféré leur résidence fiscale en Italie. La Cour administrative d’appel de Paris vient de la refermer.
Dans un arrêt du 8 juillet 2026, la Cour juge en effet que la convention fiscale franco-italienne ne fait pas obstacle à l’assujettissement à la contribution exceptionnelle sur les hauts revenus (« CEHR ») des dividendes de source française perçus par un résident fiscal italien, quand bien même cette contribution est recouvrée par voie de rôle.
La solution mérite attention, tant par ses conséquences pratiques que par le raisonnement conventionnel retenu.
Le tribunal administratif de Montreuil avait écarté la CEHR
L’affaire concernait un résident fiscal italien ayant perçu, en 2020, des dividendes de source française.
En droit interne, ces dividendes entraient dans le champ de la CEHR. L’administration avait toutefois limité l'imposition française à 15 % de leur montant brut afin de respecter le plafond prévu par l’article 10 de la convention fiscale franco-italienne.
Le contribuable soutenait que ce plafond conventionnel ne pouvait être prélevé que sous la forme d’une retenue à la source. La CEHR étant, quant à elle, établie par voie de rôle, elle devait selon lui être écartée.
Le tribunal administratif de Montreuil lui avait donné raison par un jugement du 19 septembre 2024 (n° 2215513) et avait prononcé la décharge de la CEHR appliquée aux dividendes.
La solution était d’autant plus séduisante qu’elle paraissait pouvoir trouver un appui dans la jurisprudence du Conseil d’État relative à la convention fiscale franco-belge.
La Cour de Paris vient de nous administrer une utile leçon de prudence.
Tout était dans les mots : « selon la législation de cet État »
L’article 10 § 2 de la convention franco-italienne prévoit que les dividendes payés par une société résidente d’un État à un résident de l’autre État peuvent également être imposés dans l’État de la société distributrice « selon la législation de cet État », sous réserve d’un plafond de 15 % du montant brut des dividendes dans le cas qui nous intéresse.
C’est cette formule qui emporte la conviction de la Cour.
Selon elle, la convention détermine le montant maximal de l’impôt que la France peut percevoir, mais non les modalités de perception de cet impôt.
Autrement dit, dès lors que le prélèvement français demeure dans la limite conventionnelle de 15 %, peu importe qu’il soit encaissé au moyen d’une retenue à la source ou établi ultérieurement par voie de rôle.
La Cour l’énonce sans ambiguïté : la convention franco-italienne « ne se prononce pas […] sur le mode d’imposition dans l’État de la source » et laisse donc à celui-ci la faculté d’appliquer sa législation interne, notamment en prélevant l’impôt « soit par voie de retenue à la source, soit par voie de rôle ».
La CEHR peut donc compléter la retenue à la source de 12,8 % jusqu’à concurrence du plafond conventionnel de 15 %.
Dans l'affaire jugée, la conséquence n'était pas tout à fait symbolique : la Cour annule le jugement du tribunal administratif et remet à la charge du contribuable 144 702 € de CEHR.
Pourquoi la convention franco-belge ne permettait finalement pas de sauver le contribuable
C’est ici que l’arrêt devient particulièrement intéressant.
Le rapprochement avec la jurisprudence rendue à propos de la convention franco-belge pouvait paraître naturel. Il se heurte toutefois à une différence de rédaction que la Cour de Paris considère comme déterminante.
La convention franco-belge prévoit, dans certaines de ses stipulations, expressément le recours à une retenue à la source. La convention franco-italienne adopte une rédaction différente : elle autorise l’État de la source à imposer les dividendes selon sa législation, sans enfermer cette imposition dans une technique particulière de recouvrement.
La différence peut sembler ténue. En matière conventionnelle, elle suffit.
Et la Cour ne s’arrête pas à une lecture purement littérale du traité.
Elle s'appuie également sur les commentaires formulés en 1977 par le comité fiscal de l’OCDE sur l’article 10 du modèle de convention, antérieurs à la signature de la convention franco-italienne du 5 octobre 1989. Selon elle, ces commentaires confirment que le modèle ne prétend pas réglementer la manière dont l’État de la source perçoit l’impôt que la convention l’autorise à prélever.
Le contribuable faisait certes observer que les paragraphes 3 à 6 de l’article 10 de la convention franco-italienne emploient à plusieurs reprises l’expression « retenue à la source » en renvoyant au paragraphe 2.
La Cour n’y voit toutefois pas la preuve que toute imposition autorisée par ce paragraphe devrait nécessairement prendre cette forme. Ces stipulations répondaient, selon elle, aux dispositifs fiscaux particuliers existant au moment de la signature de la convention et ne limitaient pas, pour l’avenir, les techniques d’imposition utilisables par les deux États.
Le raisonnement est construit.
Une victoire importante pour l’administration fiscale
La portée pratique de l’arrêt est loin d’être négligeable.
L’Italie propose aux personnes physiques transférant leur résidence fiscale sur son territoire un régime d’imposition forfaitaire de certains revenus étrangers. Pour les contribuables entrant aujourd’hui dans ce régime, l’impôt forfaitaire s’élève à 300 000 € par période d’imposition.
Pour les contribuables concernés détenant encore une société ou une holding française distribuant des dividendes, le jugement de Montreuil permettait d'espérer cantonner la fiscalité française à la retenue à la source de 12,8 %, sans CEHR complémentaire.
L’arrêt du 8 juillet 2026 fait disparaître, à ce stade, cet avantage.
Lorsque le plafond conventionnel est de 15 %, la circonstance que la retenue à la source de droit interne soit inférieure à ce plafond ne signifie donc pas que la France renonce à utiliser l’espace fiscal restant disponible. La CEHR peut venir occuper cet espace, même si elle est recouvrée selon une technique différente.
Et les autres destinations d’expatriation fiscale ?
La question dépasse naturellement le seul cas italien.
On pouvait notamment se demander si des contribuables installés dans des États offrant des régimes fiscaux favorables aux nouveaux résidents — comme la Grèce — ou reposant traditionnellement sur des mécanismes de remittance basis, comme Malte ou Chypre, pouvaient invoquer une rédaction conventionnelle plus favorable.
La lecture des conventions concernées n’incite guère à l’optimisme.
Leurs clauses relatives aux dividendes laissent elles aussi une place importante à la législation interne de l’État de la source. Si le raisonnement retenu par la Cour administrative d’appel de Paris devait être confirmé et transposé à ces conventions, la contestation de la CEHR fondée sur son recouvrement par voie de rôle deviendrait donc particulièrement difficile.
Une vérification convention par convention demeure néanmoins indispensable : l’arrêt du 8 juillet 2026 montre précisément que, dans ce domaine, quelques mots peuvent suffire à changer l’issue du litige.
Reste le Conseil d’État
L’histoire n’est peut-être pas terminée.
Il appartiendra, si le litige lui est soumis, au Conseil d’État de dire s’il partage l’interprétation de la Cour administrative d’appel de Paris.
Sans nous risquer cette fois à prédire l’issue du pourvoi, reconnaissons que l’arrêt repose sur une motivation sérieuse : une différence objective de rédaction entre conventions fiscales, combinée à une lecture de l’article 10 éclairée par les commentaires contemporains du modèle OCDE.
Pour les résidents italiens percevant des dividendes de source française, la situation est donc, à ce jour, assez claire : le plafond conventionnel de 15 % constitue un plafond d’imposition française, et non un plafond réservé à la seule retenue à la source.
La CEHR peut ainsi venir compléter les 12,8 % prélevés à la source jusqu’à concurrence de ce plafond.
Quant à ceux qui espéreraient que cette contribution disparaisse prochainement avec l’amélioration des finances publiques françaises, une dernière précision s’impose : ne confondons pas CEHR et CDHR.
La CEHR, instituée en 2012 et codifiée à l’article 223 sexies du CGI. C’est la contribution différentielle sur les hauts revenus (CDHR), mécanisme distinct destiné à assurer une imposition minimale de 20 % de certains hauts revenus des résidents fiscaux français, qui a été prolongée jusqu’au retour du déficit public sous le seuil de 3 % du PIB.
Les non-résidents concernés par la CEHR ne pourront donc même pas se consoler en attendant patiemment le retour de la France dans les clous budgétaires.
CAA Paris, 8 juillet 2026, n° 24PA05224.

Pas de contribution, soyez le premier