
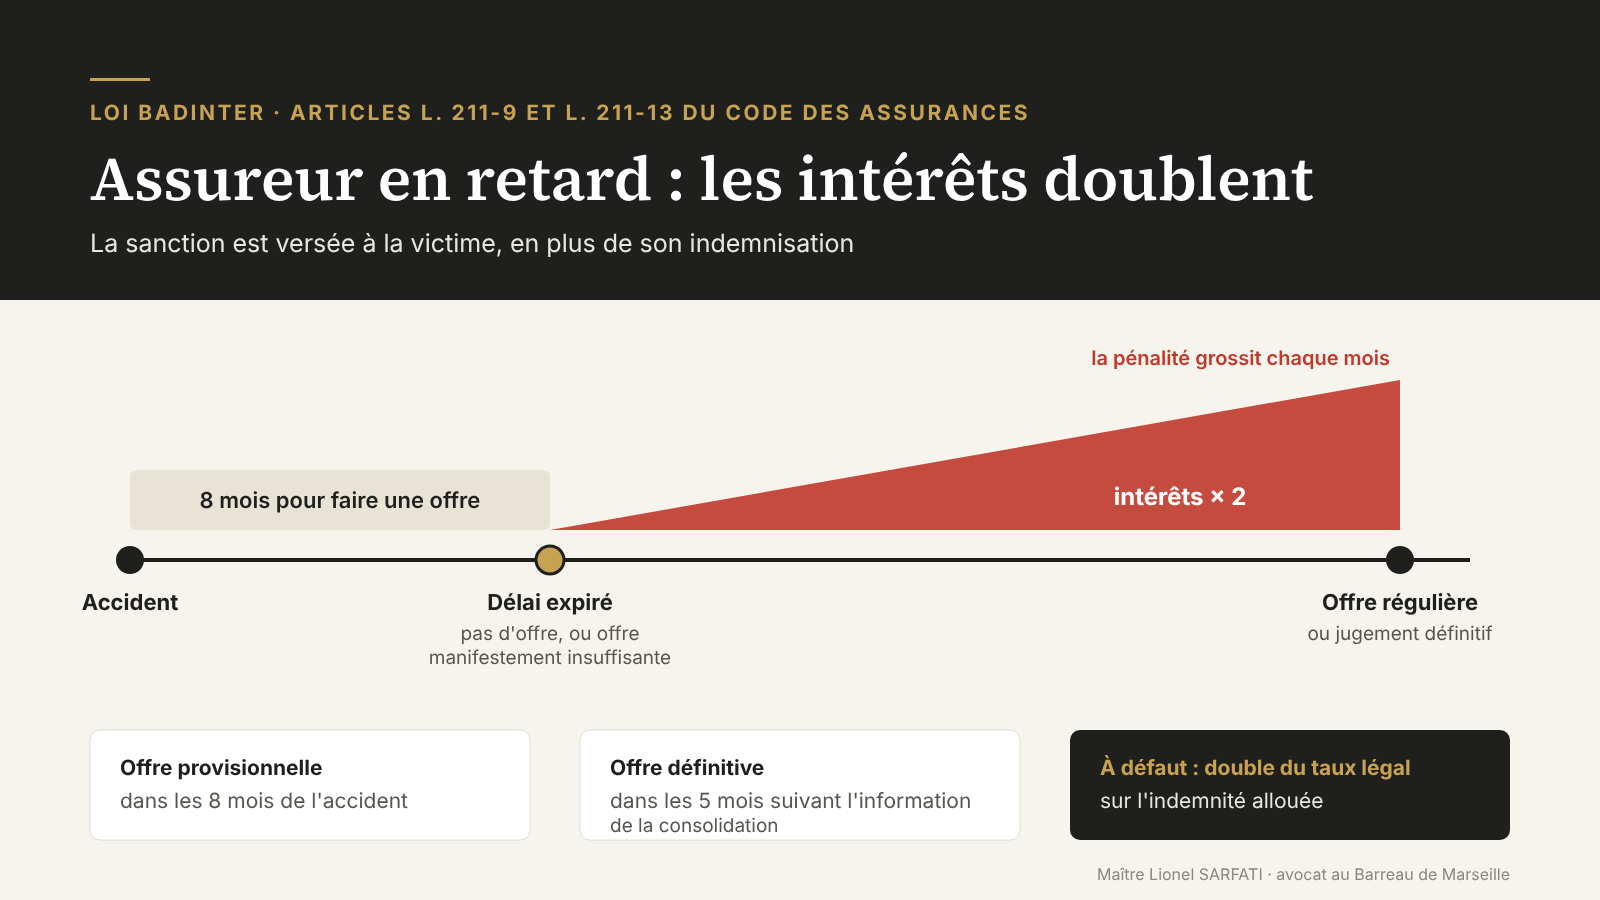
Après un accident de la circulation, de nombreuses victimes attendent des mois une offre d'indemnisation, ou reçoivent une proposition très inférieure à leur préjudice réel. Beaucoup ignorent que la loi Badinter sanctionne lourdement l'assureur en retard, et que cette sanction leur profite directement : le doublement des intérêts.
Les délais que la loi impose à l'assureur
L'article L. 211-9 du Code des assurances enferme l'assureur du véhicule impliqué dans des délais stricts :
- huit mois à compter de l'accident pour présenter une offre, qui peut être provisionnelle si l'état de la victime n'est pas stabilisé — c'est le moment de demander une provision avant consolidation ;
- cinq mois à compter du jour où il a été informé de la consolidation pour présenter l'offre définitive, généralement après l'expertise médicale de la victime.
La sanction : des intérêts au double du taux légal
À défaut d'offre dans ces délais, l'article L. 211-13 [lien Légifrance à insérer] prévoit que l'indemnité allouée par le juge, ou offerte par l'assureur, produit intérêt au double du taux de l'intérêt légal, à compter de l'expiration du délai et jusqu'au jour de l'offre régulière ou du jugement devenu définitif. Ce doublement des intérêts en cas de retard de l'assureur est versé à la victime, en plus de son indemnisation.
Offre au rabais, silence, mandat : la sanction n'est pas théorique
Une offre manifestement insuffisante équivaut à une absence d'offre. L'assureur qui propose un montant dérisoire pour « tenir » le délai n'échappe pas à la sanction. D'où l'intérêt de faire analyser et contester une offre d'indemnisation insuffisante poste par poste.
Le silence ne protège pas l'assureur, pas plus que l'accumulation des mois de retard. Le mandat entre compagnies ne l'exonère pas davantage : lorsque votre propre assureur gère le dossier dans le cadre de la convention IRCA, les délais légaux continuent de courir.
Sur une indemnisation de plusieurs dizaines de milliers d'euros et un retard de plusieurs années, le doublement se chiffre vite en milliers d'euros, qui s'ajoutent à la réparation intégrale du préjudice.
Trois réflexes en pratique
- Donner une date certaine à sa demande d'indemnisation : lettre recommandée avec accusé de réception ou envoi recommandé électronique.
- Conserver l'intégralité des échanges avec l'assureur : courriers, courriels, offres, relances restées sans réponse.
- Ne jamais accepter une offre tardive présentée comme un « geste commercial » sans avoir fait chiffrer les intérêts doublés déjà dus.
Cette analyse, illustrée par quatre jugements récents obtenus devant les tribunaux judiciaires de Marseille et de Tarascon, est détaillée dans l'article consacré à la sanction de l'assureur qui tarde à indemniser. Pour un accompagnement après un accident, voir la page avocat accident de la route à Marseille.
Maître Lionel SARFATI, avocat au Barreau de Marseille.

Pas de contribution, soyez le premier